
Fırın sigortası, bir kaza, hasar görmüş mülk, çalışan yaralanması, ürün talebi, ekipman arızası veya geçici kapanış nedeniyle sahibi tek başına rahatça karşılayamayacağı bir kayıp oluşturduğunda işletmeyi korumaya yardımcı olur. Doğru kombinasyon, fırının konumu, çalışanları, satış kanalları, araçları, ürünleri, kira sözleşmesi, ekipman ve sözleşmeli yükümlülüklerine bağlıdır.
Bu rehber, yaygın kapsama türlerini ve bir sigorta uzmanına sorulacak soruları açıklar. Bu genel bilgiler olup, belirli bir poliçe için öneri değildir. İş planlamaya devam ediyorsanız, tamamlayıcı rehberimizle başlayın bir fırın nasıl açılır.
Bir fırın hangi sigortaya ihtiyaç duyar?
Kapsamlı bir fırın sigorta paketi yoktur. Bazı kapsamalar yasal olarak, bir mülk sahibi, bir kredi veren, bir pazar organizatörü veya müşteri sözleşmesi tarafından gerekebilir. Diğer kapsamalar isteğe bağlıdır ancak aksi takdirde işletmeyi tehdit edebilecek bir kayıptan koruyabilir.
The Türkiye KOBİ Destek Ajansı sahipleri riskleri değerlendirmeye, saygın ve lisanslı bir acente ile çalışmaya, şartları ve fiyatları karşılaştırmaya ve işletme değiştikçe kapsamı yeniden gözden geçirmeye teşvik eder. Ayrıca, gereksinimlerin eyalete göre değiştiğini belirtir.
Bir fırının incelemesi genellikle şunları içerir:
- genel sorumluluk;
- ticari mülk;
- ürün sorumluluğu;
- işletme geliri veya kesinti;
- çalışan tazminatı ve diğer zorunlu çalışan kapsamları;
- ticari araç veya kiralanmış ve mülkiyeti olmayan araç;
- ekipman arızası;
- siber ve veri ihlali kapsamı;
- istihdam uygulamaları sorumluluğu;
- şemsiye veya aşırı sorumluluk;
- bozulma, dış mekan tabelaları, teslimat, etkinlikler veya ev tabanlı operasyonlar için özel ekler.
1. Genel sorumluluk sigortası
Ticari genel sorumluluk sigortası, üçüncü tarafın bedensel zarar, malzeme hasarı ve belirli kişisel veya reklam zararlarıyla ilgili kapsanan taleplere, poliçe şartlarına bağlı olarak yanıt verebilir. Bir fırında, örnekler arasında müşterinin ıslak zeminde kayması, sergi teşhizatının ziyaretçinin malına zarar vermesi veya operasyonların kiralanan mekâna zarar vermesi sayılabilir.
Kapsama alanı bölgesini, limitleri, muafiyetleri, hariç tutulan durumları, ek sigortalı gerekliliklerini ve ürünlerden kaynaklanan taleplerin nasıl ele alındığını gözden geçirin. Bir mülk sahibi, sigorta sertifikası ve belirli ifadeler isteyebilir, ancak sertifika kendisi poliçeyi değiştirmez.
2. Ürün sorumluluk sigortası
Fırınlar gıda üretir ve satar, bu nedenle ürünle ilgili talepler dikkatle incelenmelidir. Ürün sorumluluğu kapsamı, iddia edilen kapsanan bedensel zarar veya malzeme hasarını karşılayabilir. Potansiyel iddialar alerjenler, kontaminasyon, yabancı maddeler, etiketleme veya diğer ürün sorunlarını içerebilir.
Satılan her şeyi, toptan ürünler, özel pastalar, içecekler, paketlenmiş ürünler, çevrimiçi siparişler, nakliye, özel markalı ürünler, örnekler, catering ve diğer tedarikçilerden temin edilen ürünler dahil olmak üzere, sigorta acentesine doğru şekilde anlatın. Geri çağırma, geri çekme giderleri, bozulma veya kontaminasyon olaylarının nasıl ele alındığını sorun; bunlar ayrı kapsama veya ekler gerektirebilir.
3. Ticari mal sigortası
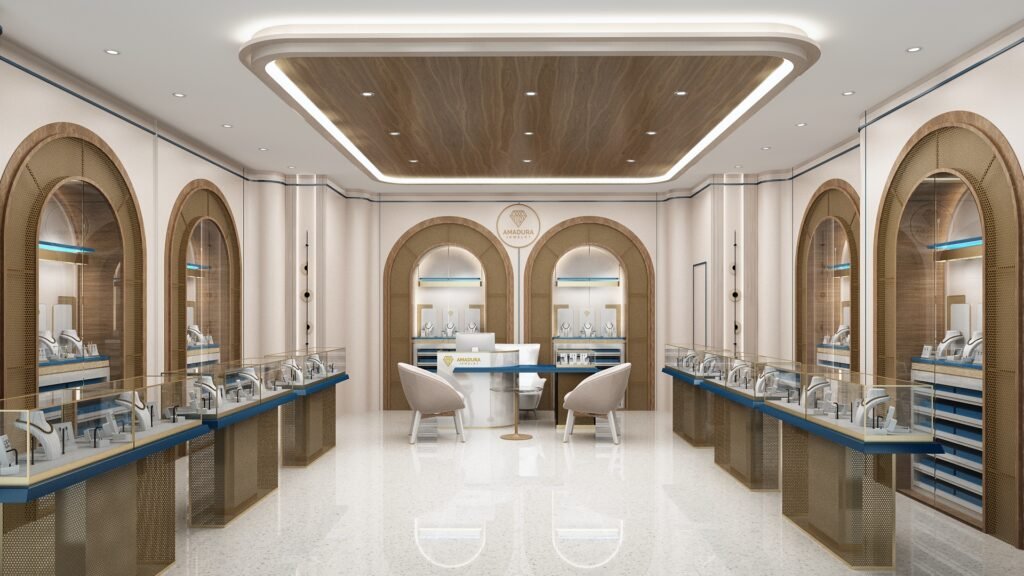
Ticari mal sigortası, kapsanan fiziksel varlıkları belirli kayıp nedenlerine karşı koruyabilir. Bir fırın, fırınlar, karıştırıcılar, mayalama odaları, soğutma, dondurucu, satış noktası donanımı, envanter, ambalaj, tabelalar, mobilya, cam vitrinler, hizmet tezgahları, duvar dolapları, ekmek rafları ve kiracı iyileştirmelerini planlamalı veya değerini belirlemelidir.
Değerlemenin yerine maliyet mi yoksa gerçek nakit değeri mi olduğunu, hangi tehlikelerin kapsandığını ve limitlerin güncel yenileme fiyatlarını yansıtıp yansıtmadığını netleştirin. Dış mekan malzemeleri, tabelalar, cam, nakit, değerli evraklar ve mekândan uzak malzemeler gibi alt limitleri kontrol edin.

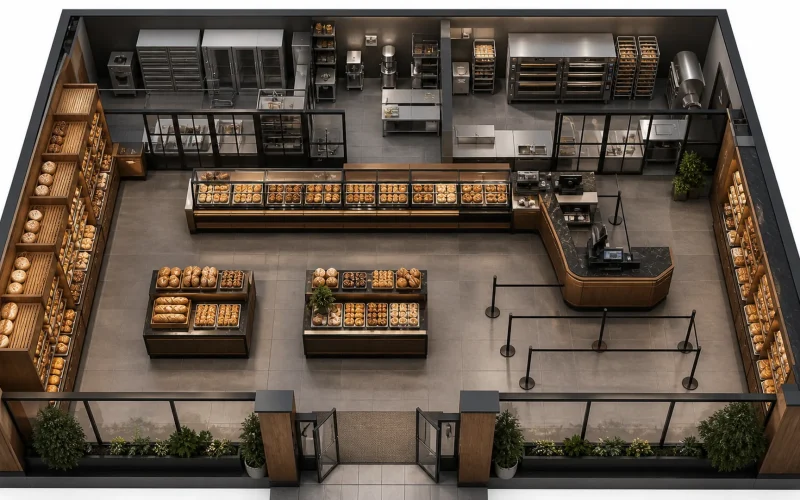
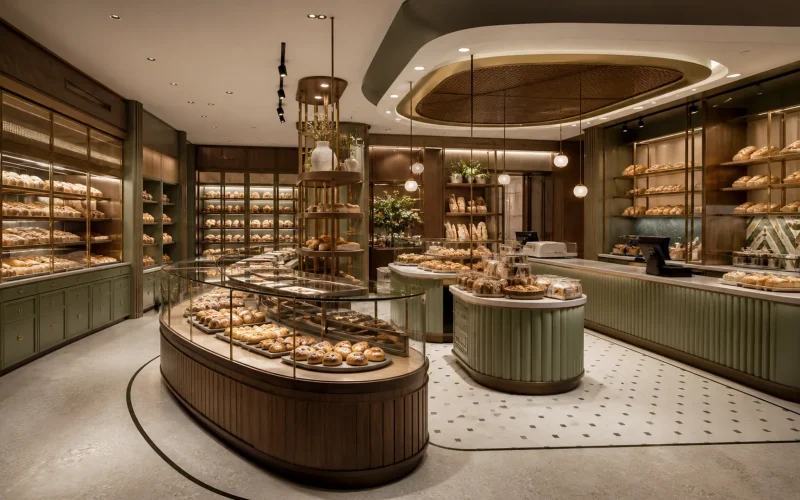
Fırın sergileme teşhizatını doğru şekilde koruyun
Özel sergileme teşhizatları önemli işletme varlıklarıdır. Satın alma sözleşmelerini, faturaları, teknik çizimleri, model bilgilerini, kurulum kayıtlarını, fotoğrafları ve bakım belgelerini saklayın. Soğutmalı vitrin, yeni tezgah hattı, tam yüksek duvar dolapları, ekmek rafları veya merkez ada eklerken, malzeme planını güncelleyin.
Sigorta şirketine, gömme teşhizatların, kiracı iyileştirmelerinin, mülk sahibi mülkiyetli bileşenlerin ve hareketli işletme kişisel varlıklarının nasıl sınıflandırıldığını sorun. Kira sözleşmesi, tamir sorumluluklarını sigorta poliçesinden farklı şekilde atayabilir. Mağaza camı, kurulu dolaplar, soğutma bileşenleri ve iyileştirmelerin sigortalanıp sigortalanmadığını, kira sonunda kimlerin sigorta ettiğini doğrulayın.
4. İşletme geliri ve ek giderler
Malzeme hasarı, fiziksel öğeler sigortalansa bile satışları durdurabilir. İşletme geliri kapsamı, belirli kayıp gelirleri ve devam eden giderleri, kapsanan kayıp nedeni ile operasyonlar durdurulduğunda, bekleme süreleri, limitler ve poliçe tanımlarına göre karşılayabilir. Ek giderler kapsamı, operasyonların devam etmesi veya kesintinin azaltılması için gereken uygun maliyetleri ödemeye yardımcı olabilir.
Onarım süresi, maaş durumu, mevsimsel satışlar, olağan maaşlar, bağımlı mülkler, hizmet kesintisi, sivil otorite hükümleri ve özel ekipman veya özel teşhizatların değiştirilmesi için gereken süreyi gözden geçirin. The Sigorta Bilgi Enstitüsü açıklıyor ki, mal ve işletme geliri koruması, kapsanan bir kayıptan sonra işletmenin faaliyetlerine devam etmesine yardımcı olabilir.
5. İşçi tazminatı ve çalışan kapsamı
İşçi tazminatı kuralları yasal yetki alanına göre değişebilir ve çalışan sayısı ile türüne bağlı olabilir. Fırın çalışanları yanıklar, kesikler, zorlanmalar, kaymalar, düşmeler, tekrarlayan hareketler, kaldırma yaralanmaları ve teslimat riskleriyle karşılaşabilir. İlgili eyalet otoritesi ve lisanslı uzman ile kesin yasal gereklilikleri doğrulayın.
Çalışan görevlerini doğru şekilde tanımlayın. Fırıncılar, sürücüler, perakende personeli, yöneticiler ve ofis çalışanları farklı sınıflandırılabilir. Sahiplerin, aile üyelerinin, geçici personelin, yüklenicilerin ve gönüllülerin nasıl muamele gördüğünü sorun. Yanlış sınıflandırma, denetim ayarlamaları veya kapsam anlaşmazlıkları yaratabilir.
6. Ticari otomobil ve teslimat riski
Bir kişisel otomobil poliçesi her iş kullanımını kapsamayabilir. Fırıncı dükkanı araçlara sahipse, çalışan araçlarını teslimatlar için kullanıyorsa, kamyonet kiralıyor veya kurye tutuyorsa, bu operasyonları beyan edin. Ticari otomobil, kiralanmış otomobil ve mülkiyeti olmayan otomobil kapsamı farklı riskleri karşılar.
Sürücü onayı, ehliyetler, bakım, teslimat prosedürleri, kaza raporları ve ürün sıcaklık kontrolünü belgeleyin. Mobil ekipman, taşınan mallar ve nakliye sırasında bulunan mülklerin nasıl kapsandığını sorun.
7. Ekipman arızası ve bozulma
Standart mülk kapsamı her mekanik, elektrik, basınç veya soğutma arızasına yanıt vermeyebilir. Ekipman arızası kapsamı, poliçeye bağlı olarak fırınlar, elektrik panelleri, kompresörler, soğutma, klima, kazanlar ve diğer sistemlerle ilgili olabilir.
Ortaya çıkan bozulma, temizlik, hızlandırma giderleri, geçici ekipman ve kaybedilen gelirlerin dahil olup olmadığını veya ek teminat gerektirip gerektirmediğini sorun. Sıcaklık günlükleri ve ekipman bakım kayıtlarını tutun; iyi belgeler hem risk kontrolüne hem de taleplerin işlenmesine destek olabilir.
8. Siber sigorta
Hatta küçük bir fırın müşteri bilgilerini saklayabilir, çevrimiçi siparişleri işleyebilir, sadakat programı yürütebilir, bulut tabanlı satış noktası sistemleri kullanabilir ve e-posta veya sosyal hesaplara bağlı olabilir. Siber kapsam önemli ölçüde değişebilir. Belirli ihlal yanıt maliyetleri, veri kurtarma, siber fidye, iş kesintisi, dolandırıcılık veya sorumluluk gibi konuları, şartlara bağlı olarak kapsayabilir.
Çok faktörlü kimlik doğrulama, benzersiz şifreler, erişim kontrolleri, yedekler, yazılım güncellemeleri ve çalışan eğitimi kullanın. Sigorta risk yönetimini destekler; temel güvenliği yerine geçmez.
9. İstihdam uygulamaları sorumluluk sigortası
İstihdam uygulamaları sorumluluk sigortası, istihdam kararları veya işyeri davranışlarıyla ilgili belirli talepleri karşılayabilir. Kapsam, istisnalar, muafiyetler ve savunma düzenlemeleri değişiklik gösterebilir. Yasal işe alım, planlama, ödeme, izin, disiplin, şikayet ve fesih prosedürlerini nitelikli yerel danışmanlık ile sürdürün.
10. Şemsiye veya aşırı sorumluluk
Bir şemsiye veya fazlalık poliçesi, belirli temel sorumluluk sigortalarının üzerinde limitler sağlayabilir. Bu, her tür kapsamı mutlaka genişletmez ve kendi koşulları veya hariç tutmaları içerebilir. Hangi temel poliçelerin dahil olduğunu ve gereken minimum limitlerin korunup korunmadığını gözden geçirin.
Bir işletme sahibi poliçesi nedir?
Bir işletme sahibi poliçesi, genellikle BOP olarak adlandırılır, uygun küçük işletmeler için belirli mülk ve sorumluluk kapsamlarını birleştirir. Bu Sigorta Bilgi Enstitüsü bir BOP'un nispeten standart risklere sahip işletmelere uygun olabileceğini, daha karmaşık operasyonların ise özelleştirilmiş ticari paketlere ihtiyaç duyabileceğini belirtir.
Paketin otomatik olarak her fırın riskini kapsadığını varsaymayın. Ürün, bozulma, ekipman arızası, siber, otomobil, işçi tazminatı, sel, deprem veya diğer riskler ayrı poliçeler veya ekler gerektirebilir.

Ev fırını sigortası
Ev sahibi veya kiracı sigortası, işletme mülkü, envanter, müşteriler, çalışanlar, teslimatlar ve ürün sorumluluğunu hariç tutabilir veya kısıtlayabilir. Sigortacıya evin nasıl kullanıldığını tam olarak bildirin ve ev tabanlı işletme ekleri veya ayrı ticari poliçe hakkında bilgi alın. Ayrıca bölgeleme, köy gıda, kira, ipotek ve ev sahipleri derneği gereksinimlerini doğrulayın.
Fırın sigortası ne kadar maliyetlidir?
Primler, konum, gelir, maaş bordrosu, ürünler, talep geçmişi, limitler, muafiyetler, mülk değerleri, inşaat, yangın koruma, teslimat, çalışma saatleri, alkol satışı, çevrimiçi faaliyetler ve diğer faktörlere göre değişir. Geniş ulusal fiyat iddiaları yanıltıcı olabilir çünkü benzer satışlara sahip iki fırın çok farklı risklere sahip olabilir.
Aynı limitler ve varsayımlarla teklif isteyin. Daha ucuz bir teklif, daha yüksek muafiyet, daha dar kapsam, daha düşük alt limitler, daha fazla hariç tutma veya farklı değerleme içerebilir. Yıllık primi değil, tam şartları karşılaştırın. Sigortayı ekleyin fırın girişimi bütçesine ve devam eden nakit akış tahminine.
Sigorta teklifi hazırlamak için bilgiler
- işletme kuruluşu, adresler, sahiplik ve deneyim yılı;
- perakende, toptan, çevrimiçi, catering ve teslimat kanallarıyla yıllık satışlar;
- maaş bordrosu ve çalışan rolleri;
- ürün listesi, alerjenler, etiketleme, gönderim ve geri çağırma prosedürleri;
- bina yapısı, yaş, çatı, elektrik tesisatı, sıhhi tesisat, sprinklerlar, alarm sistemleri ve mutfak söndürme sistemleri;
- ekipman, envanter, özel montajlar, tabelalar ve kiracı geliştirme değerleri;
- araçlar, sürücüler, teslimat alanı ve kiralanmış/kendi dışı araç kullanımı;
- kira ve sözleşme sigorta gereklilikleri;
- önceki sigorta ve hasar geçmişi;
- gıda güvenliği, temizlik, bakım, güvenlik ve siber kontroller.
Ajanla sorulacak sorular
- Hangi fırın riskleri kapsanıyor, hariç tutuluyor veya alt limitlere tabi?
- Tamamlanan ürün operasyonları dahil mi?
- Özel sabitler, soğutma, tabelalar ve kiracı iyileştirmeleri nasıl değerlenir?
- İş geliri kapsamını tetikleyen nedir ve ne kadar süreyle yanıt verebilir?
- Bozulma, hizmet kesintisi, ekipman arızası ve kontaminasyon dahil mi?
- Kişisel, kiralık veya çalışan araçlarıyla teslimat ek teminat gerektirir mi?
- Sözleşmeler tarafından hangi ek sigortalılar, feragatler veya sertifikalar isteniyor?
- Fırın hangi güvenlik kontrolleri veya denetimleri yapmak zorundadır?
- Gelir, maaş, ürünler, lokasyonlar veya ekipmandaki değişiklikler nasıl bildirilmelidir?
- Hasar bildirim süreleri ve acil durum iletişim prosedürleri nelerdir?
Fırın değişiklikleri sırasında kapsamı gözden geçirin
Yıllık bir inceleme planlayın ve büyük değişiklikler öncesinde ajansla iletişime geçin. Örnekler arasında çalışan ekleme, başka bir lokasyon açma, toptan satış başlatma, ürün gönderme, araç satın alma, catering hizmeti sunma, alkol satma, açık oturma alanı ekleme, yeni fırınlar kurma veya sergi tezgahı sistemini değiştirme bulunur.
Fotoğraflar, seri numaraları, faturalar ve yedekleme değerleri ile ofis dışı envanteri tutun. Yöneticilere olay dokümantasyonu ve hasar bildirimleri konusunda eğitim verin. Bir olay sonrası önce insanları koruyun, acil durum prosedürlerini izleyin, güvenli ise kanıtları muhafaza edin ve poliçe gereği sigortacıya zamanında bildirin.
Sonuç
Fırın sigortası, operasyonun gerçek risklerinden oluşturulmalı, genel bir listeden kopyalanmamalıdır. Zorunlu kapsamı doğrulayın, mülk ve özel sergi varlıklarını koruyun, sorumluluk ve ürün maruziyetini değerlendirin, kesintiye karşı plan yapın ve her önemli satış kanalı ve faaliyeti açıklayın. Lisanslı bir uzman, doğru bilgilerle poliçeleri karşılaştırabilir ve fırın büyüdükçe programı güncelleyebilir.
Bu makale genel eğitim bilgisi olup sigorta, hukuki, vergi veya risk yönetimi tavsiyesi değildir. Kapsam, yalnızca ilgili poliçe, ekler, istisnalar, limitler ve yasa tarafından belirlenir.