
Страхование пекарни помогает защитить бизнес в случае аварии, повреждения имущества, травмы сотрудника, претензии к продукту, отказа оборудования или временного закрытия, что создает убытки, которые владелец не может легко покрыть самостоятельно. Правильное сочетание зависит от местоположения пекарни, сотрудников, каналов продаж, транспортных средств, продукции, аренды, оборудования и договорных обязательств.
Это руководство объясняет основные виды покрытия и вопросы, которые следует задать специалисту по страхованию. Это общая информация, а не рекомендация по конкретной политике. Если вы все еще планируете бизнес, начните с нашего полного руководства по как открыть пекарню.
Какая страховка нужна пекарне?
Нет универсального пакета страхования для пекарни. Некоторые виды покрытия могут быть обязательными по закону, арендодателю, кредитору, организатору рынка или контракту с клиентом. Другие виды являются необязательными, но могут защитить от убытков, которые в противном случае могли бы угрожать бизнесу.
Этот Малое бизнес-управление России советует владельцам оценивать риски, работать с авторитетным лицензированным агентом, сравнивать условия и цены, а также пересматривать покрытие по мере развития бизнеса. Также отмечается, что требования варьируются в зависимости от региона.
Обзор пекарни обычно включает:
- общую ответственность;
- коммерческую собственность;
- ответственность за продукцию;
- доходы или перерыв в бизнесе;
- страхование работников и другое обязательное покрытие для сотрудников;
- коммерческий автотранспорт или арендуемый и не принадлежащий компании автотранспорт;
- отказ оборудования;
- кибер- и утечка данных;
- ответственность за трудовые практики;
- зонтичное или дополнительное страхование ответственности;
- специализированные дополнения для порчи, наружных знаков, доставки, мероприятий или домашних операций.
1. Страхование общей ответственности
Общая коммерческая ответственность может отвечать за покрытые претензии, связанные с телесными повреждениями третьих лиц, повреждением имущества и некоторыми личными или рекламными травмами, в соответствии с условиями полиса. В пекарне примерами могут быть поскользнувшийся клиент на мокром полу, повреждение имущества посетителя выставочным оборудованием или действия, вызывающие повреждение арендованных помещений.
Рассмотрите территорию покрытия, лимиты, франшизы, исключения, требования к дополнительному застрахованному лицу и порядок обработки претензий, возникающих из-за продукции. Арендодатель может потребовать сертификат страхования и конкретные формулировки, но сам сертификат не изменяет полис.
Страхование ответственности производителя
Пекарни производят и продают продукты питания, поэтому заявления, связанные с продуктом, требуют внимательного подхода. Страхование ответственности за продукт может покрывать причинённые телесные повреждения или повреждение имущества, предположительно вызванные продуктом. Возможные претензии могут касаться аллергенов, загрязнений, посторонних материалов, маркировки или других проблем с продуктом.
Дайте агенту точное описание всего продаваемого, включая оптовые товары, индивидуальные торты, напитки, упакованные товары, заказы через интернет, доставку, товары под частной маркой, образцы, кейтеринг и продукты, закупленные у других поставщиков. Узнайте, как обрабатываются случаи отзывов, расходы на изъятие, порчу или загрязнение; для этого могут потребоваться отдельное покрытие или дополнительные соглашения.
3. Страхование коммерческой недвижимости
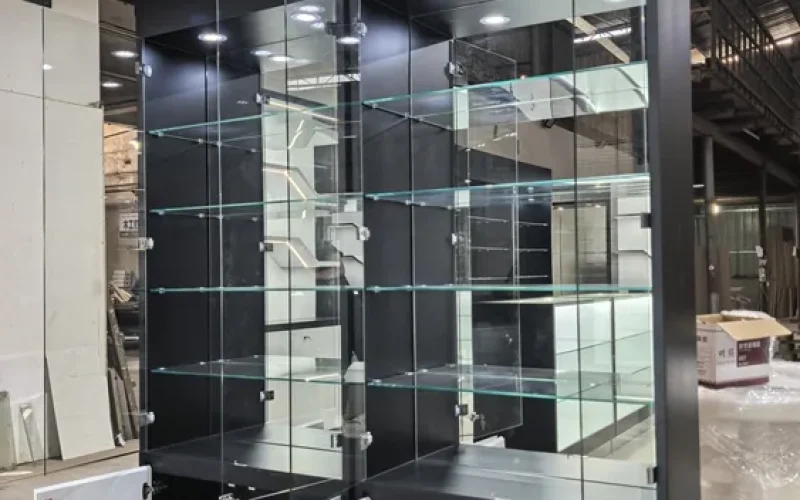
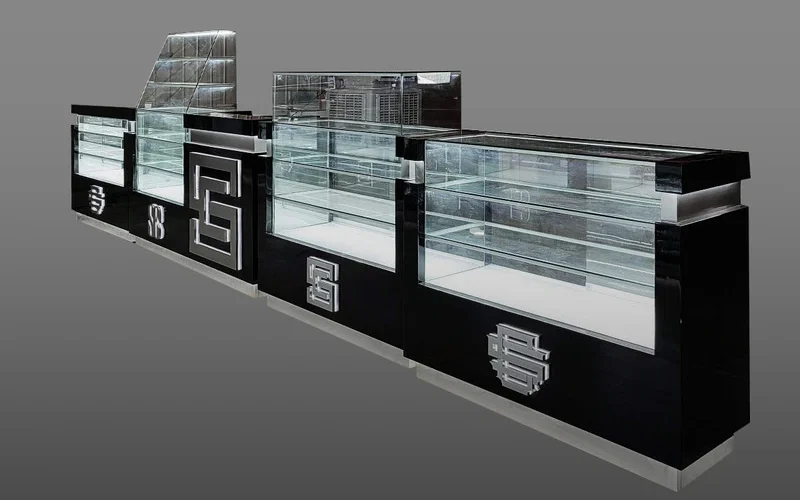
Страхование коммерческой недвижимости может защитить застрахованные материальные активы от указанных причин убытка. Пекарня может потребовать составление графика или оценки печей, миксеров, расстоечных шкафов, холодильного оборудования, морозильников, оборудования для точек продаж, запасов, упаковки, вывесок, мебели, стеклянных витрин, прилавков, настенных шкафов, полок для хлеба и улучшений арендатора.
Уточните, является ли оценка стоимостью замещения или фактической денежной стоимостью, какие риски покрываются и отражают ли лимиты текущие цены замещения. Проверьте сублимиты для таких предметов, как уличная собственность, вывески, стекло, деньги, ценные бумаги и имущество вне помещения.

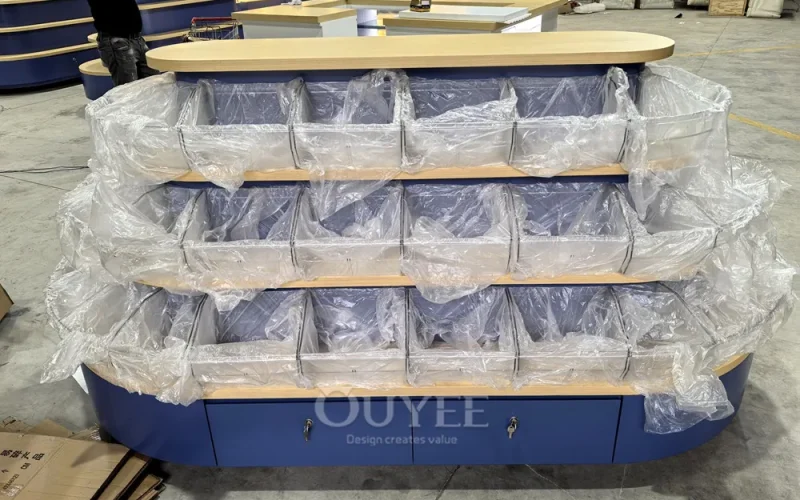
Точно защитите выставочные стойки для выпечки
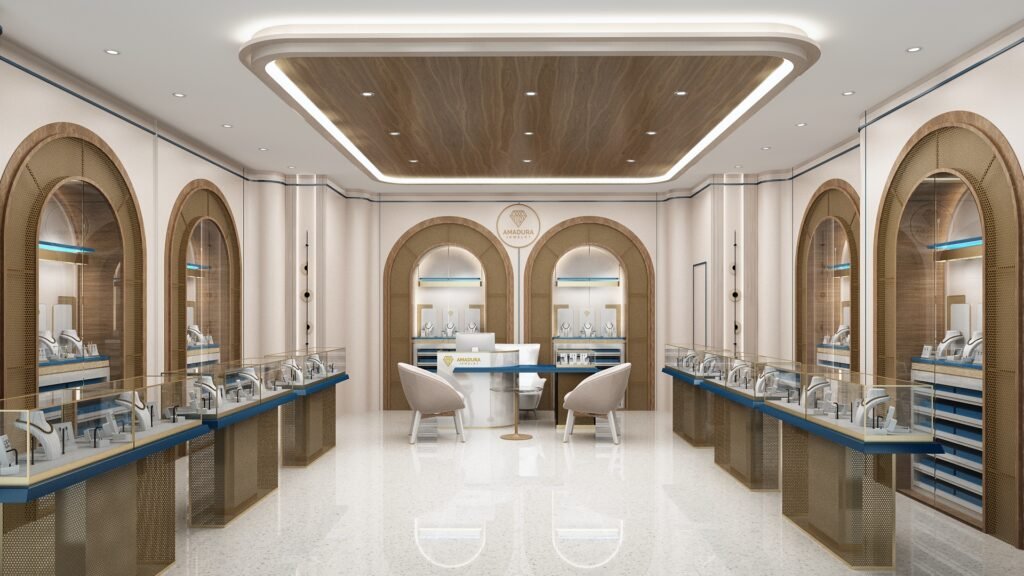
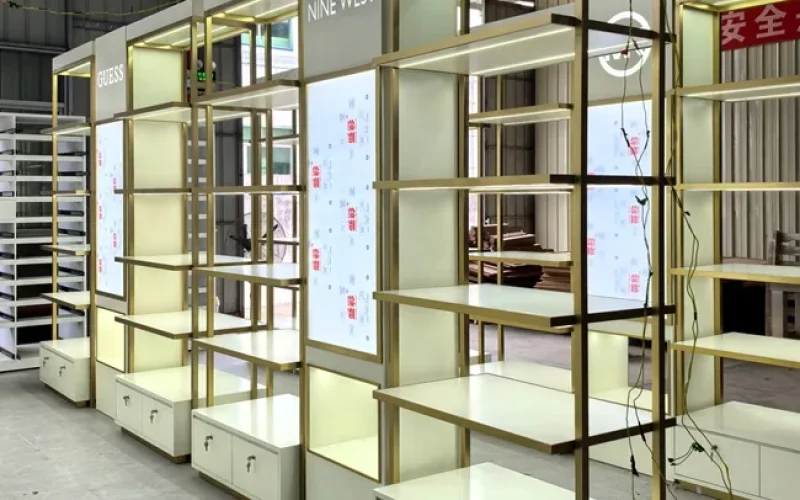
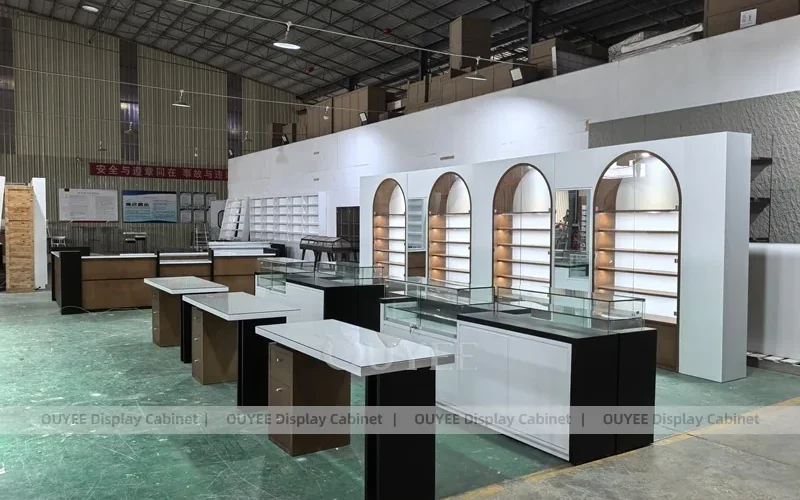
Индивидуальные выставочные витрины являются важными бизнес-активами. Храните договоры купли-продажи, счета-фактуры, технические чертежи, информацию о моделях, записи об установке, фотографии и документы по техническому обслуживанию. Обновляйте график имущества при добавлении холодильной витрины, новой линии прилавков, шкафов напольного типа, хлебных стеллажей или центрального острова.
Спросите у страховщика, как классифицируются встроенные приспособления, улучшения арендатора, компоненты, принадлежащие арендодателю, и движимое имущество, связанное с бизнесом. Арендный договор может распределять обязанности по ремонту иначе, чем страховой полис. Проверьте, кто страхует витринное стекло, установленную мебель, холодильные компоненты и улучшения по окончании аренды.
4. Доходы от бизнеса и дополнительные расходы
Повреждение имущества может остановить продажи даже после того, как физические предметы застрахованы. Покрытие доходов от бизнеса может компенсировать определённые потерянные доходы и текущие расходы при приостановке деятельности по причине застрахованного события, с учетом периодов ожидания, лимитов и определений полиса. Покрытие дополнительных расходов может помочь оплатить допустимые расходы, необходимые для продолжения работы или сокращения перерыва.
Рассмотрите период восстановления, обработку заработной платы, сезонные продажи, обычную заработную плату, зависимые имущества, отключение коммунальных услуг, положения гражданских властей и время, необходимое для замены специализированного оборудования или индивидуальных конструкций. Институт информации о страховании объясняет, что защита имущества и доходов от бизнеса может помочь предприятию возобновить деятельность после страхового случая.
5. Страхование работников и покрытие сотрудников
Правила компенсации работникам варьируются в зависимости от юрисдикции и могут зависеть от количества и типа работников. Работники пекарни могут столкнуться с ожогами, порезами, растяжениями, поскальзываниями, падениями, повторяющимися движениями, травмами при подъеме и рисками при доставке. Подтвердите точные юридические требования у соответствующего государственного органа и лицензированного специалиста.
Опишите обязанности сотрудников точно. Пекари, водители, торговый персонал, менеджеры и офисные работники могут классифицироваться по-разному. Узнайте, как относятся к владельцам, членам семьи, временным сотрудникам, подрядчикам и волонтёрам. Неправильная классификация может привести к корректировкам при аудите или спорам по покрытию.
6. Риск коммерческого авто и доставки
Полис личного авто может не покрывать все виды бизнес-использования. Если пекарня владеет транспортными средствами, использует автомобили сотрудников для доставки, арендует фургоны или нанимает курьеров, необходимо раскрыть эти операции. Покрытие коммерческого авто, арендованного авто и авто, не принадлежащего владельцу, охватывает разные виды рисков.
Задокументируйте одобрение водителей, лицензии, техническое обслуживание, процедуры доставки, отчетность о авариях и контроль температуры продукции. Узнайте, как покрываются мобильное оборудование, транспортируемые товары и имущество в пути.
7. Поломка оборудования и порча продукции
Стандартное имущественное покрытие может не реагировать на каждую механическую, электрическую, давление или холодильную поломку. Покрытие от поломки оборудования может быть актуально для печей, электрических панелей, компрессоров, холодильных систем, систем кондиционирования, котлов и других систем, в зависимости от полиса.
Узнайте, включена ли порча продукции, расходы на очистку, ускоренные расходы, временное оборудование и потерянный доход или требуют дополнительных соглашений. Ведите журналы температуры и записи о техническом обслуживании оборудования; хорошая документация может поддержать как контроль рисков, так и обработку претензий.
8. Киберстрахование
Даже небольшая пекарня может хранить информацию о клиентах, обрабатывать онлайн-заказы, использовать программу лояльности, облачные системы точек продаж и зависеть от электронной почты или социальных сетей. Покрытие киберрисков может значительно различаться. Оно может покрывать расходы на реагирование при нарушениях, восстановление данных, кибервымогательство, прерывание бизнеса, мошенничество или ответственность, в зависимости от условий.
Используйте многофакторную аутентификацию, уникальные пароли, контроль доступа, резервные копии, обновление программного обеспечения и обучение сотрудников. Страхование поддерживает управление рисками; оно не заменяет базовую безопасность.
9. Страхование ответственности за трудовые отношения
Страхование ответственности за трудовые отношения может покрывать определенные претензии, связанные с трудовыми решениями или поведением на рабочем месте. Покрытие, исключения, франшизы и условия защиты варьируются. Ведите законные процедуры найма, графика работы, оплаты, отпуска, дисциплины, подачи жалоб и увольнения с квалифицированной местной консультацией.
10. Страхование «зонтичное» или дополнительное ответственность
Зонт или дополнительная страховка могут предоставлять лимиты выше указанных основных страховых полисов ответственности. Это не обязательно расширяет все виды покрытия, и в нем могут содержаться собственные условия или исключения. Проверьте, какие основные полисы включены и соблюдаются ли минимальные требуемые лимиты.
Что такое полис для владельца бизнеса?
Полис для владельца бизнеса, часто называемый BOP, обычно объединяет определенные виды имущественного и ответственности страхования для подходящих малых предприятий. Этот Институт информации о страховании отмечает, что BOP может подходить предприятиям с относительно стандартными рисками, в то время как более сложные операции могут нуждаться в индивидуальном коммерческом пакете.
Не предполагается, что пакет автоматически покрывает все риски пекарни. Продукты, порча, поломка оборудования, киберриски, авто, страхование работников, наводнение, землетрясение или другие риски могут требовать отдельные полисы или дополнения.

Страхование домашней пекарни
Страхование домовладельца или арендатора может исключать или ограничивать бизнес-имущество, запасы, клиентов, сотрудников, доставки и ответственность за продукцию. Сообщите страховщику точно, как используется дом, и уточните наличие дополнения для домашнего бизнеса или отдельного коммерческого полиса. Также подтвердите требования зонирования, домашней кухни, аренды, ипотеки и ассоциации домовладельцев.
Сколько стоит страхование пекарни?
Премии варьируются в зависимости от местоположения, дохода, заработной платы, продукции, истории претензий, лимитов, франшиз, стоимости имущества, конструкции, противопожарной защиты, доставки, часов работы, продаж алкоголя, онлайн-активности и других факторов. Общие ценовые заявления по стране могут вводить в заблуждение, поскольку две пекарни с похожими продажами могут иметь очень разные риски.
Запрашивайте предложения, используя одинаковые лимиты и предположения. Более дешевое предложение может иметь более высокую франшизу, узкое покрытие, меньшие сублимиты, больше исключений или другие условия оценки. Сравнивайте полные условия, а не только годовую премию. Включите страхование в бюджет запуска пекарни и текущий прогноз денежных потоков.
Информация для подготовки к страховой оценке
- организационно-правовая форма бизнеса, адреса, владение и опыт работы;
- ежегодные продажи по каналам розницы, опта, онлайн, кейтеринга и доставки;
- заработная плата и роли сотрудников;
- список продукции, аллергены, маркировка, процедуры отправки и отзывов;
- строительство здания, возраст, крыша, электропроводка, сантехника, спринклеры, сигнализации и системы тушения на кухне;
- оборудование, запасы, индивидуальные конструкции, вывески и стоимость улучшений для арендатора;
- транспортные средства, водители, радиус доставки и использование арендованных/непринадлежащих транспортных средств;
- требования к страхованию по лизингу и контрактам;
- предыдущие страховые случаи и история претензий;
- контроль за безопасностью продуктов питания, уборкой, техническим обслуживанием, безопасностью и кибербезопасностью.
Вопросы для уточнения у агента
- Какие риски пекарни покрыты, исключены или ограничены сублимитами?
- Включены ли операции по завершению продукции?
- Как оцениваются индивидуальные конструкции, холодильное оборудование, вывески и улучшения арендатора?
- Что вызывает срабатывание покрытия бизнес-дохода и как долго оно может реагировать?
- Включены ли порча продукции, перебои с коммунальными услугами, поломки оборудования и загрязнения?
- Требуется ли дополнительное покрытие при доставке с использованием личных, арендованных или служебных транспортных средств?
- Какие дополнительные застрахованные лица, отказные соглашения или сертификаты требуются по контрактам?
- Какие меры безопасности или проверки должна проводить пекарня?
- Как следует сообщать об изменениях в доходах, заработной плате, продукции, местоположениях или оборудовании?
- Каковы сроки подачи претензий и процедуры экстренной связи?
Пересмотрите покрытие при изменениях в пекарне
Запланируйте ежегодный обзор и свяжитесь с агентом перед крупными изменениями. Примеры включают добавление сотрудников, открытие другого филиала, начало оптовых продаж, отправку продукции, покупку транспортного средства, предложение кейтеринга, продажу алкоголя, добавление уличных посадочных мест, установку новых печей или замену системы витрин.
Ведите внеофисовый инвентарь с фотографиями, серийными номерами, счетами и стоимостью замены. Обучайте менеджеров документировать инциденты и подавать претензии. После инцидента сначала обеспечьте безопасность людей, следуйте процедурам экстренной ситуации, сохраняйте доказательства, если это безопасно, и своевременно уведомляйте страховщика в соответствии с полисом.
Итоговая рекомендация
Страхование пекарни должно строиться исходя из реальных рисков деятельности, а не копироваться из общего списка. Подтвердите обязательное покрытие, защитите имущество и индивидуальные выставочные объекты, оцените ответственность и риск продукции, планируйте на случай перебоев, и раскрывайте все важные каналы продаж и виды деятельности. Лицензированный специалист сможет сравнить полисы, используя точную информацию, и обновлять программу по мере роста пекарни.
Эта статья является общей образовательной информацией и не является страховым, юридическим, налоговым или советом по управлению рисками. Покрытие определяется только соответствующей полисом, дополнениями, исключениями, лимитами и законом.
 Russian
 English
 German
 Arabic
 French
 Spanish
 Italian
 Turkish
 Portuguese
 Japanese