
Bäckereiversicherung hilft, das Geschäft zu schützen, wenn ein Unfall, beschädigtes Eigentum, Mitarbeiterschäden, Produktansprüche, Geräteausfall oder vorübergehende Schließung einen Verlust verursachen, den der Eigentümer nicht allein bequem bezahlen kann. Die richtige Kombination hängt vom Standort der Bäckerei, den Mitarbeitern, Vertriebskanälen, Fahrzeugen, Produkten, Mietverträgen, Geräten und vertraglichen Verpflichtungen ab.
Dieser Leitfaden erklärt gängige Versicherungstypen und die Fragen, die man einem Versicherungsexperten stellen sollte. Es handelt sich um allgemeine Informationen, keine Empfehlung für eine bestimmte Police. Wenn Sie noch an der Gründung des Geschäfts arbeiten, beginnen Sie mit unserem umfassenden Leitfaden zu wie man eine Bäckerei eröffnet.
Welche Versicherung braucht eine Bäckerei?
Es gibt kein universelles Versicherungspaket für Bäckereien. Einige Deckungen können gesetzlich vorgeschrieben sein, vom Vermieter, einem Kreditgeber, einem Marktplatzorganisator oder einem Kundenvertrag. Andere Deckungen sind optional, können aber vor einem Verlust schützen, der das Geschäft sonst bedrohen könnte.
Das Die Kleine- und Mittelstandsbehörde empfiehlt Eigentümern, Risiken zu bewerten, mit einem seriösen lizenzierten Makler zusammenzuarbeiten, Bedingungen und Preise zu vergleichen und den Versicherungsschutz bei Änderungen des Geschäfts neu zu bewerten. Es wird auch darauf hingewiesen, dass die Anforderungen je nach Bundesland variieren.
Eine Überprüfung einer Bäckerei umfasst üblicherweise:
- Allgemeine Haftpflicht;
- Gewerbliche Immobilie;
- Produkthaftpflicht;
- Betriebsunterbrechungs- oder Einkommensversicherung;
- Unfallversicherung für Arbeitnehmer und andere erforderliche Mitarbeiterversicherungen;
- Gewerzeugauto oder gemietete und nicht eigene Fahrzeuge;
- Geräteausfall;
- Cyber- und Datenschutzverletzungsdeckung;
- Haftpflicht für Beschäftigungspraktiken;
- Über- oder Zusatzhaftpflicht;
- Spezialisierte Zusatzdeckungen für Verderb, Außenwerbung, Lieferung, Veranstaltungen oder Heimarbeit.
1. Allgemeine Haftpflichtversicherung
Die allgemeine Betriebshaftpflicht kann auf gedeckte Ansprüche im Zusammenhang mit Personenschäden Dritter, Sachschäden und bestimmten persönlichen oder werblichen Schäden reagieren, vorbehaltlich der Bedingungen der Police. In einer Bäckerei könnten Beispiele sein, dass ein Kunde auf nassem Boden ausrutscht, eine Ausstellungsanzeige das Eigentum eines Besuchers beschädigt oder Betriebsabläufe Schäden an gemieteten Räumlichkeiten verursachen.
Überprüfen Sie den Geltungsbereich, die Grenzen, Selbstbehalte, Ausschlüsse, Anforderungen an zusätzliche Versicherte und die Behandlung von Ansprüchen aus Produkten. Ein Vermieter kann eine Versicherungsbescheinigung und bestimmte Formulierungen verlangen, aber die Bescheinigung selbst ändert die Police nicht.
2. Produkthaftpflichtversicherung
Bäckereien stellen Lebensmittel her und verkaufen diese, daher verdienen produktbezogene Ansprüche besondere Aufmerksamkeit. Die Produkthaftpflichtdeckung kann gedeckte Personenschäden oder Sachschäden abdecken, die angeblich durch ein Produkt verursacht wurden. Mögliche Anschuldigungen können Allergene, Kontamination, Fremdmaterial, Etikettierung oder andere Produktprobleme betreffen.
Geben Sie dem Makler eine genaue Beschreibung aller verkauften Produkte, einschließlich Großhandelswaren, maßgeschneiderter Kuchen, Getränke, verpackter Waren, Online-Bestellungen, Versand, Private-Label-Produkte, Muster, Catering und Produkte von anderen Lieferanten. Fragen Sie, wie Rückrufe, Rücknahmeaufwendungen, Verderb oder Kontaminationsereignisse behandelt werden; diese können eine separate Deckung oder Zusatzvereinbarungen erfordern.
3. Gewerbliche Sachversicherung
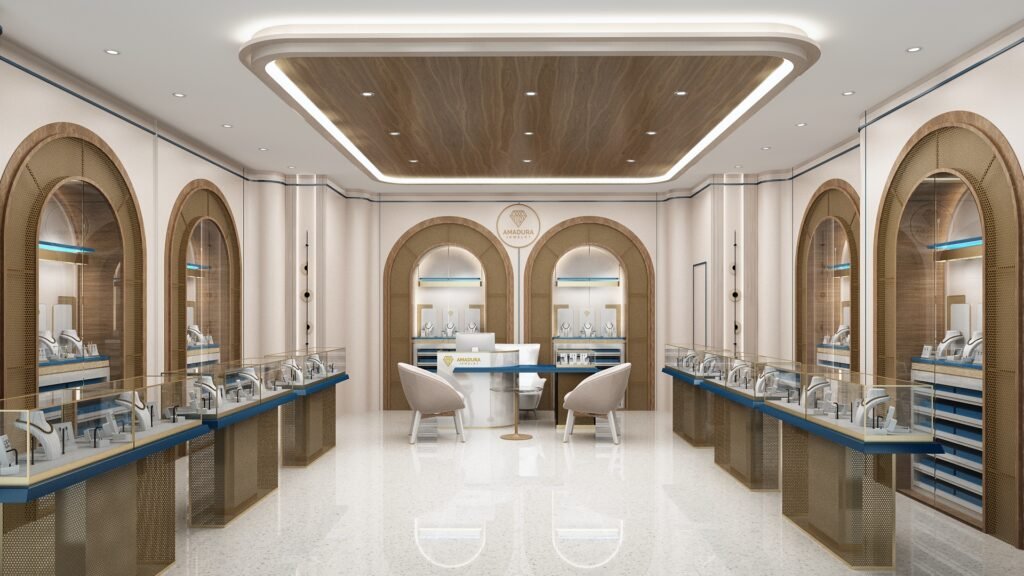
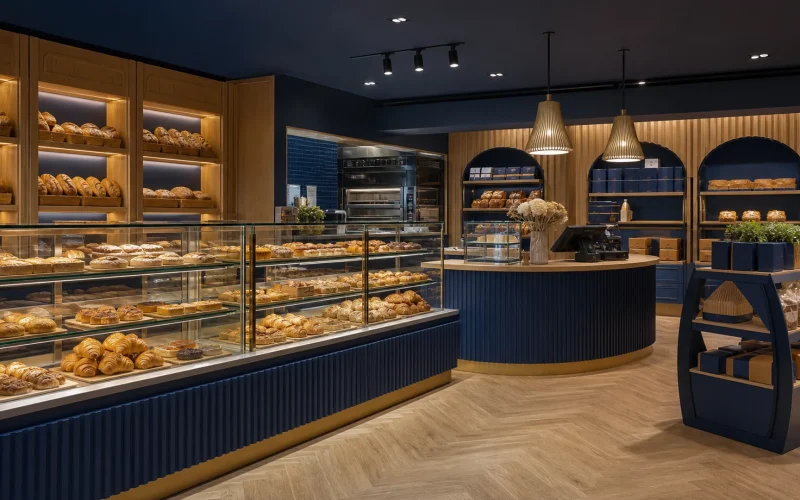
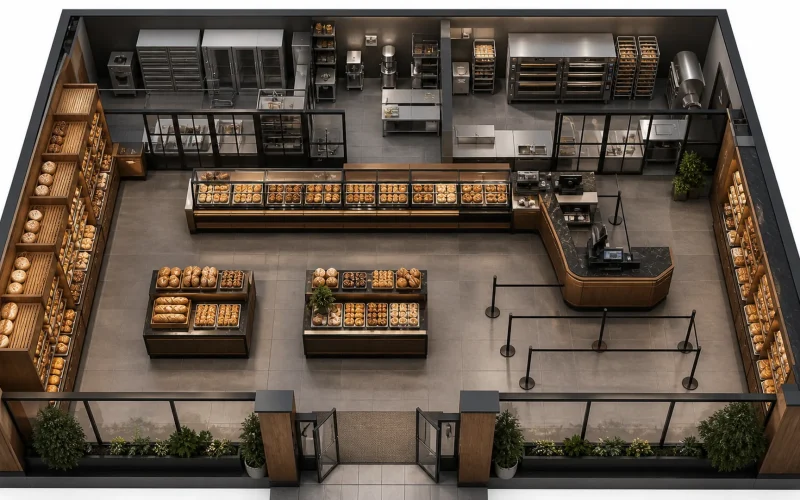
Gewerbliche Sachversicherungen können physische Vermögenswerte gegen bestimmte Schadensursachen absichern. Eine Bäckerei muss möglicherweise Öfen, Rührgeräte, Gareinrichtungen, Kühlung, Gefriergeräte, POS-Hardware, Inventar, Verpackungen, Schilder, Möbel, Glaskästen, Verkaufstheken, Wandkästen, Brotregalen und Mietereinrichtungen auflisten oder bewerten.
Klärung, ob die Bewertung auf Wiederbeschaffungskosten oder Zeitwert basiert, welche Gefahren abgedeckt sind und ob die Grenzen die aktuellen Wiederbeschaffungspreise widerspiegeln. Überprüfen Sie Untergrenzen für Gegenstände wie Außenanlagen, Schilder, Glas, Bargeld, Wertpapiere und Eigentum außerhalb der Räumlichkeiten.

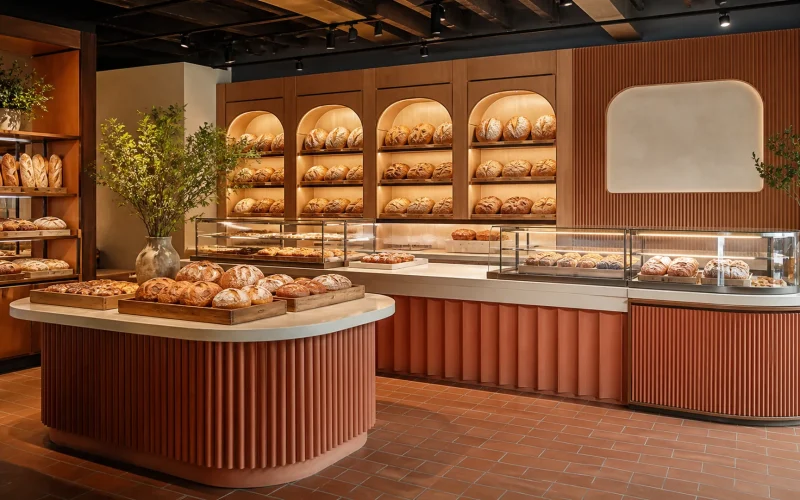
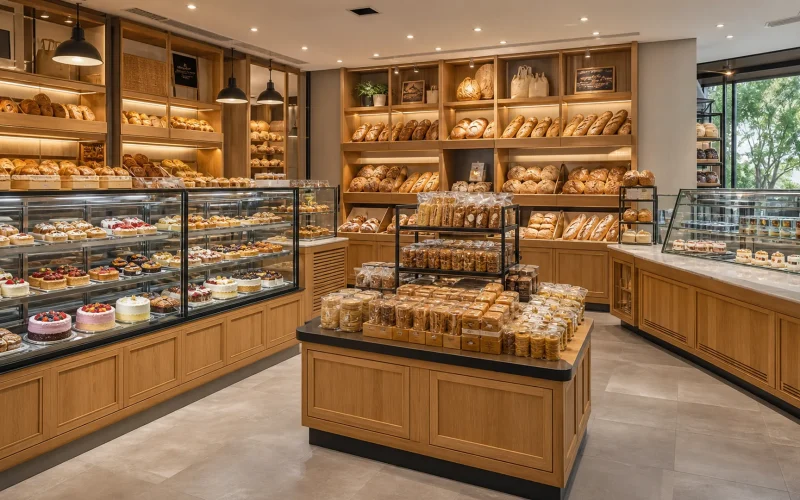
Schützen Sie Ausstellungsstücke in der Bäckerei genau
Maßgeschneiderte Ausstellungsstücke sind bedeutende Geschäftsvermögenswerte. Bewahren Sie Kaufverträge, Rechnungen, technische Zeichnungen, Modellinformationen, Installationsaufzeichnungen, Fotos und Wartungsdokumente auf. Aktualisieren Sie den Vermögensverzeichnis, wenn Sie eine gekühlte Vitrine, eine neue Thekenlinie, vollhohe Wandkästen, Brotregalen oder eine Mittelinsel hinzufügen.
Fragen Sie den Versicherer, wie fest eingebaute Einrichtungen, Mietereinrichtungen, vom Vermieter Eigentum und bewegliche Geschäftsvermögenswerte klassifiziert werden. Der Mietvertrag kann Reparaturverantwortlichkeiten anders zuordnen als die Versicherungspolice. Überprüfen Sie, wer die Glasfassade, eingebauten Schränke, Kühlkomponenten und Verbesserungen am Ende des Mietverhältnisses versichert.
4. Geschäftseinkommen und Zusatzkosten
Sachschäden können den Umsatz auch dann stoppen, wenn die physischen Gegenstände versichert sind. Die Deckung für Geschäftseinkommen kann bestimmte entgangene Einnahmen und laufende Kosten ersetzen, wenn der Betrieb durch einen gedeckten Schadensfall unterbrochen wird, vorbehaltlich Wartezeiten, Grenzen und Policenbestimmungen. Die Deckung für Zusatzkosten kann helfen, anfallende Kosten zu decken, die erforderlich sind, um den Betrieb fortzusetzen oder die Unterbrechung zu verringern.
Überprüfen Sie den Wiederherstellungszeitraum, die Behandlung der Lohnkosten, saisonale Verkäufe, reguläre Löhne, abhängige Objekte, Unterbrechungen durch Versorgungsunternehmen, Bestimmungen für zivilbehördliche Maßnahmen und die Zeit, die benötigt wird, um spezialisierte Geräte oder maßgeschneiderte Einrichtungen zu ersetzen. Die Versicherungsinformationsinstitut erklärt, dass Schutz für Eigentum und Geschäftseinkommen einem Unternehmen helfen kann, den Betrieb nach einem gedeckten Schaden wieder aufzunehmen.
5. Arbeitnehmerentschädigung und Mitarbeiterversicherung
Regeln zur Arbeitnehmerentschädigung variieren je nach Rechtsordnung und können von der Anzahl und Art der Beschäftigten abhängen. Mitarbeiter in einer Bäckerei können Verbrennungen, Schnittwunden, Zerrungen, Ausrutscher, Stürze, repetitive Bewegungen, Hebeverletzungen und Lieferungsrisiken ausgesetzt sein. Bestätigen Sie die genauen gesetzlichen Anforderungen bei der zuständigen Landesbehörde und einem lizenzierten Fachmann.
Beschreiben Sie die Pflichten der Mitarbeiter genau. Bäcker, Fahrer, Verkaufspersonal, Manager und Büroangestellte können unterschiedlich klassifiziert werden. Fragen Sie, wie Eigentümer, Familienmitglieder, temporäres Personal, Auftragnehmer und Freiwillige behandelt werden. Falsche Klassifizierungen können zu Prüfungsanpassungen oder Deckungsstreitigkeiten führen.
6. Gewerbliche Auto- und Lieferungsrisiken
Eine private Autoversicherung deckt möglicherweise nicht alle geschäftlichen Nutzungen ab. Wenn die Bäckerei Fahrzeuge besitzt, Mitarbeiterfahrzeuge für Lieferungen nutzt, Vans mietet oder Kurierdienste beschäftigt, sind diese Betriebe offenzulegen. Deckungen für gewerbliches Auto, gemietetes Auto und nicht-eigenes Auto decken unterschiedliche Risiken ab.
Dokumentieren Sie die Fahrerlaubnis, Lizenzen, Wartung, Lieferverfahren, Unfallmeldung und Temperaturkontrolle der Produkte. Fragen Sie, wie mobile Geräte, transportierte Waren und Eigentum in Transit abgedeckt sind.
7. Geräteausfall und Verderb
Standard-Immobilienversicherungen greifen möglicherweise nicht bei jedem mechanischen, elektrischen, Druck- oder Kälteausfall. Die Deckung bei Geräteausfällen kann relevant sein für Öfen, elektrische Schaltschränke, Kompressoren, Kühlung, Klimaanlagen, Kessel und andere Systeme, abhängig von der Police.
Fragen Sie, ob daraus resultierender Verderb, Reinigungskosten, Eilkosten, temporäre Geräte und entgangene Einnahmen eingeschlossen sind oder eine Ergänzung erfordern. Führen Sie Temperaturprotokolle und Wartungsaufzeichnungen für Geräte; eine gute Dokumentation kann sowohl die Risikokontrolle als auch die Schadensabwicklung unterstützen.
8. Cyber-Versicherung
Selbst eine kleine Bäckerei kann Kundendaten speichern, Online-Bestellungen abwickeln, ein Treueprogramm betreiben, Cloud-basierte Kassensysteme nutzen und auf E-Mail- oder Social-Media-Konten angewiesen sein. Die Cyber-Deckung kann erheblich variieren. Sie kann bestimmte Kosten bei Datenschutzverletzungen, Datenwiederherstellung, Cyber-Erpressung, Betriebsunterbrechung, Betrug oder Haftung abdecken, abhängig von den Bedingungen.
Verwenden Sie Multi-Faktor-Authentifizierung, einzigartige Passwörter, Zugriffskontrollen, Backups, Software-Updates und Mitarbeiterschulungen. Die Versicherung unterstützt das Risikomanagement; sie ersetzt keine grundlegende Sicherheit.
9. Haftpflicht bei Beschäftigungspraktiken
Versicherungen gegen Haftpflicht bei Beschäftigungspraktiken können bestimmte Ansprüche im Zusammenhang mit Beschäftigungsentscheidungen oder dem Verhalten am Arbeitsplatz abdecken. Deckung, Ausschlüsse, Selbstbeteiligungen und Verteidigungsvereinbarungen variieren. Führen Sie rechtmäßige Einstellungs-, Planungs-, Gehalts-, Urlaubs-, Disziplinar-, Beschwerde- und Kündigungsverfahren mit qualifizierter lokaler Beratung durch.
10. Umbrella- oder Überschusshaftpflichtversicherung
Eine Umbrella- oder Excess-Police kann Limits über die angegebenen zugrunde liegenden Haftpflichtversicherungen hinaus bieten. Sie erweitert nicht notwendigerweise jede Art von Deckung und kann eigene Bedingungen oder Ausschlüsse enthalten. Überprüfen Sie, welche zugrunde liegenden Policen eingeschlossen sind und ob die erforderlichen Mindestlimits eingehalten werden.
Was ist eine Geschäftsinhaberpolice?
Eine Geschäftsinhaberpolice, oft als BOP bezeichnet, kombiniert in der Regel bestimmte Sach- und Haftpflichtdeckungen für berechtigte kleine Unternehmen. Die Versicherungsinformationsinstitut weist darauf hin, dass eine BOP für Unternehmen mit relativ standardisierten Risiken geeignet sein kann, während komplexere Betriebe möglicherweise eine maßgeschneiderte Geschäftspolice benötigen.
Gehen Sie nicht davon aus, dass das Paket automatisch jeden Bäckereibetrieb abdeckt. Produkt-, Verderbnis-, Geräteausfall-, Cyber-, Auto-, Unfallversicherung, Hochwasser-, Erdbeben- oder andere Risiken können separate Policen oder Zusatzvereinbarungen erfordern.

Versicherung für Heimbackstuben
Hausrat- oder Mieterversicherungen können Geschäftsvermögen, Inventar, Kunden, Mitarbeiter, Lieferungen und Produkthaftung ausschließen oder einschränken. Teilen Sie dem Versicherer genau mit, wie das Zuhause genutzt wird, und fragen Sie nach einer Heimarbeitsplatz-Zusatzdeckung oder einer separaten Gewerbeversicherung. Bestätigen Sie auch die Anforderungen an Zoneneinteilung, Cottage-Food, Mietvertrag, Hypothek und Eigentümergemeinschaft.
Wie viel kostet eine Bäckereiversicherung?
Die Prämien variieren je nach Standort, Umsatz, Gehaltsabrechnung, Produkten, Schadenshistorie, Limits, Selbstbehalten, Immobilienwerten, Bauweise, Brandschutz, Lieferungen, Öffnungszeiten, Alkoholverkauf, Online-Aktivitäten und anderen Faktoren. Breite nationale Preisangaben können irreführend sein, da zwei Bäckereien mit ähnlichem Umsatz sehr unterschiedliche Risiken haben können.
Fordern Sie Angebote mit den gleichen Limits und Annahmen an. Ein günstigeres Angebot kann eine höhere Selbstbeteiligung, eingeschränkteren Deckungsumfang, niedrigere Sublimits, mehr Ausschlüsse oder eine andere Bewertung haben. Vergleichen Sie die vollständigen Bedingungen und nicht nur die Jahresprämie. Fügen Sie die Versicherung zum Startkapital für die Bäckerei und zur laufenden Cashflow-Prognose hinzu.
Informationen zur Vorbereitung eines Versicherungsangebots
- Unternehmensform, Adressen, Eigentumsverhältnisse und Berufserfahrung;
- Jahresumsatz nach Einzelhandel, Großhandel, Online, Catering und Lieferkanälen;
- Gehaltsabrechnung und Mitarbeiterrollen;
- Produktliste, Allergene, Kennzeichnung, Versand- und Rückrufverfahren;
- Gebäudekonstruktion, Alter, Dach, Verkabelung, Sanitäranlagen, Sprinkler, Alarme und Küchensprinkleranlagen;
- Ausrüstung, Inventar, maßgeschneiderte Einrichtungen, Schilder und Mieterverbesserungswerte;
- Fahrzeuge, Fahrer, Lieferradius und die Nutzung von gemieteten/nicht-eigenen Fahrzeugen;
- Leasing- und Vertragsversicherungsanforderungen;
- Vorherige Versicherungen und Schadenshistorie;
- Lebensmittelsicherheit, Reinigung, Wartung, Sicherheits- und Cyberkontrollen.
Fragen an den Versicherungsberater
- Welche Bäckereirisiken sind abgedeckt, ausgeschlossen oder unterliegen Untergrenzen?
- Sind Produkte-Completed-Operations eingeschlossen?
- Wie werden maßgeschneiderte Einrichtungsgegenstände, Kühlung, Schilder und Mieterverbesserungen bewertet?
- Was löst die Betriebsunterbreitungsversicherung aus und wie lange kann sie greifen?
- Sind Verderb, Stromausfälle, Geräteausfälle und Kontaminationen eingeschlossen?
- Erfordert die Lieferung mit persönlichen, gemieteten oder Mitarbeitereigenen Fahrzeugen eine zusätzliche Deckung?
- Welche zusätzlichen Versicherungsnehmer, Verzichtserklärungen oder Zertifikate sind durch Verträge erforderlich?
- Welche Sicherheitskontrollen oder Inspektionen muss die Bäckerei durchführen?
- Wie sollten Änderungen bei Umsatz, Gehalt, Produkten, Standorten oder Ausrüstung gemeldet werden?
- Was sind die Fristen für die Schadensmeldung und die Notfallkontaktverfahren?
Deckung überprüfen, wenn sich die Bäckerei ändert
Jährliche Überprüfung planen und den Versicherungsberater vor größeren Änderungen kontaktieren. Beispiele sind die Einstellung von Mitarbeitern, die Eröffnung eines weiteren Standorts, der Einstieg in den Großhandel, der Versand von Produkten, der Kauf eines Fahrzeugs, die Angebotserweiterung im Catering, der Verkauf von Alkohol, die Erweiterung der Außenterrasse, die Installation neuer Öfen oder der Austausch des Auslage-Systems.
Ein Inventar außerhalb des Standorts mit Fotos, Seriennummern, Rechnungen und Ersatzwerten pflegen. Manager in der Dokumentation von Vorfällen und Schadensmeldungen schulen. Nach einem Vorfall zuerst Personen schützen, Notfallverfahren befolgen, Beweise sichern, wo es sicher ist, und den Versicherer umgehend benachrichtigen, wie es die Police vorsieht.
Endgültige Zusammenfassung
Die Versicherung für die Bäckerei sollte auf den tatsächlichen Risiken des Betriebs basieren und nicht von einer generischen Liste kopiert werden. Überprüfen Sie die obligatorische Deckung, schützen Sie Eigentum und maßgeschneiderte Ausstellungsgegenstände, bewerten Sie Haftung und Produktexposition, planen Sie für Unterbrechungen und offenbaren Sie alle wichtigen Vertriebskanäle und Aktivitäten. Ein lizenzierter Fachmann kann dann Policen anhand genauer Informationen vergleichen und das Programm mit dem Wachstum der Bäckerei aktualisieren.
Dieser Artikel enthält allgemeine Bildungsinformationen und ist keine Versicherungs-, Rechts-, Steuer- oder Risikomanagementberatung. Der Versicherungsschutz wird ausschließlich durch die geltende Police, Anhänge, Ausschlüsse, Deckungsgrenzen und Gesetze bestimmt.