
El seguro para panaderías ayuda a proteger el negocio cuando un accidente, daño a la propiedad, lesión de un empleado, reclamación por producto, fallo de equipo o cierre temporal genera una pérdida que el propietario no puede pagar cómodamente solo. La combinación adecuada depende de la ubicación de la panadería, empleados, canales de venta, vehículos, productos, arrendamiento, equipo y obligaciones contractuales.
Esta guía explica los tipos de cobertura comunes y las preguntas que debe hacer a un profesional de seguros. Es información general, no una recomendación para una póliza específica. Si aún está planificando el negocio, comience con nuestra guía completa sobre cómo abrir una panadería.
¿Qué seguro necesita una panadería?
No existe un paquete de seguro para panadería universal. Algunas coberturas pueden ser requeridas por ley, por un arrendador, un prestamista, un organizador de mercado o un contrato con un cliente. Otras coberturas son opcionales pero pueden proteger contra una pérdida que de otra manera podría amenazar el negocio.
El La Administración de Pequeñas Empresas de España aconseja a los propietarios evaluar los riesgos, trabajar con un agente autorizado y de buena reputación, comparar términos y precios, y reevaluar la cobertura a medida que cambia el negocio. También señala que los requisitos varían según la comunidad autónoma.
Una revisión de la panadería generalmente incluye:
- responsabilidad civil general;
- propiedad comercial;
- responsabilidad por productos;
- ingresos comerciales o interrupción;
- compensación a los trabajadores y otra cobertura obligatoria para empleados;
- auto comercial o auto contratado y no propio;
- avería de equipos;
- cobertura contra ciberataques y brechas de datos;
- responsabilidad por prácticas laborales;
- responsabilidad adicional o de exceso;
- endorsements especializados para deterioro, señales exteriores, entregas, eventos o operaciones desde el hogar.
1. Seguro de responsabilidad civil general
La responsabilidad civil general comercial puede responder a reclamaciones cubiertas que involucren lesiones corporales a terceros, daños a la propiedad y ciertos daños personales o de publicidad, sujeto a los términos de la póliza. En una panadería, ejemplos podrían incluir un cliente resbalando en un suelo mojado, un elemento de exhibición dañando la propiedad de un visitante, o operaciones que causan daños a locales alquilados.
Revise el territorio de cobertura, límites, deducibles, exclusiones, requisitos de asegurado adicional y cómo se tratan las reclamaciones derivadas de productos. Un arrendador puede requerir un certificado de seguro y una redacción específica, pero el certificado en sí no modifica la póliza.
2. Seguro de responsabilidad por productos
Las panaderías fabrican y venden alimentos, por lo que las reclamaciones relacionadas con productos merecen atención cuidadosa. La cobertura de responsabilidad por productos puede abordar lesiones corporales cubiertas o daños a la propiedad supuestamente causados por un producto. Las posibles acusaciones pueden involucrar alérgenos, contaminación, material extraño, etiquetado u otros problemas del producto.
Proporcione al agente una descripción precisa de todo lo vendido, incluyendo productos al por mayor, pasteles personalizados, bebidas, productos envasados, pedidos en línea, envíos, artículos de marca privada, muestras, catering y productos provenientes de otros proveedores. Pregunte cómo se tratan las retiradas, gastos de retirada, deterioro o eventos de contaminación; estos pueden requerir cobertura separada o endosos.
3. Seguro de propiedad comercial
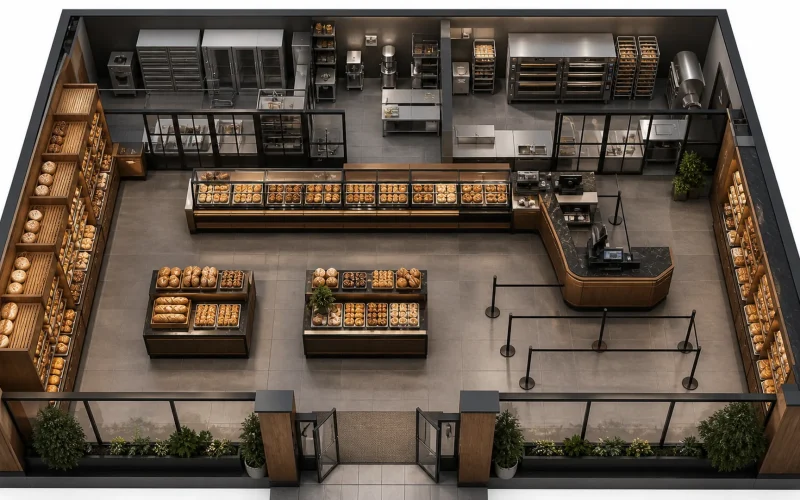
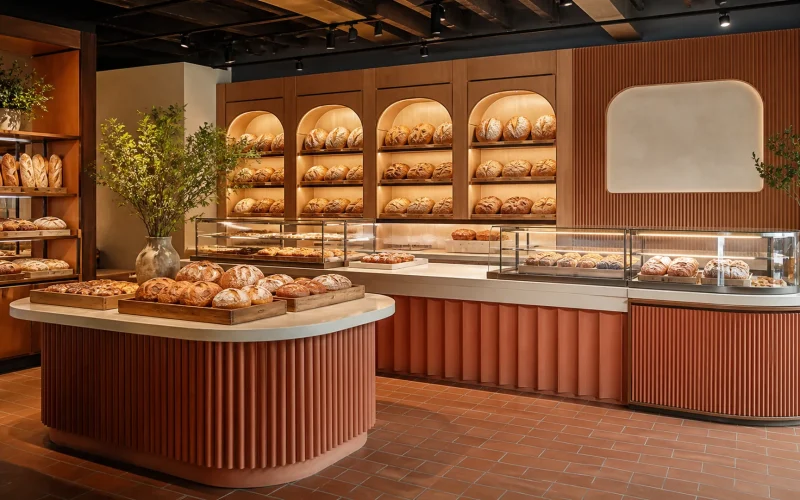
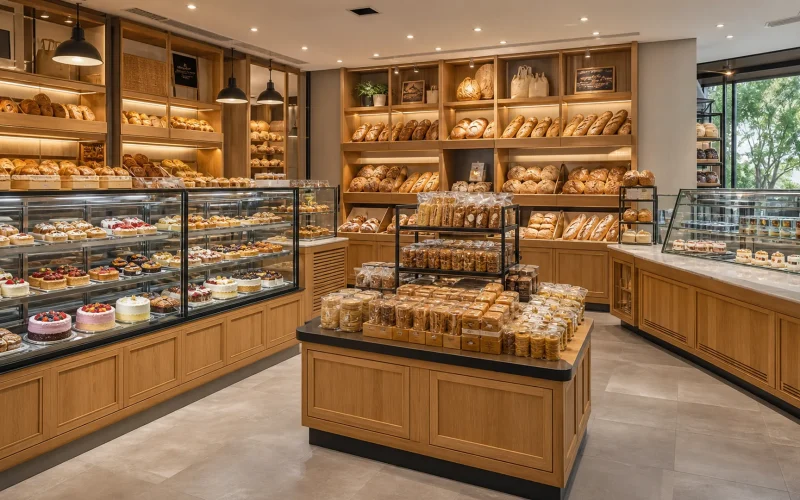
El seguro de propiedad comercial puede proteger los activos físicos cubiertos contra causas de pérdida específicas. Una panadería puede necesitar programar o valorar hornos, mezcladoras, fermentadoras, refrigeración, congeladores, hardware de punto de venta, inventario, embalaje, señales, muebles, vitrinas de vidrio, mostradores de servicio, armarios de pared, estanterías de pan y mejoras en el local.
Aclare si la valoración es costo de reposición o valor en efectivo actual, qué peligros están cubiertos y si los límites reflejan los precios de reposición actuales. Verifique los sublímites para artículos como propiedad exterior, señales, vidrio, dinero, documentos valiosos y propiedad fuera del local.

Proteja con precisión los elementos de exhibición de la panadería
Los elementos de exhibición personalizados son activos comerciales importantes. Mantenga contratos de compra, facturas, dibujos técnicos, información de modelos, registros de instalación, fotografías y documentos de mantenimiento. Actualice el inventario de propiedad al agregar una vitrina refrigerada, una línea de mostradores nueva, armarios de pared de altura completa, estanterías de pan o una isla central.
Pregunte al asegurador cómo se clasifican los elementos integrados, mejoras en el local, componentes propiedad del arrendador y bienes muebles comerciales. El contrato de arrendamiento puede asignar responsabilidades de reparación de manera diferente a la póliza de seguro. Verifique quién asegura los vidrios de la fachada, los armarios instalados, los componentes de refrigeración y las mejoras al final del contrato de arrendamiento.
4. Ingresos comerciales y gastos adicionales
Los daños a la propiedad pueden detener las ventas incluso después de que los artículos físicos estén asegurados. La cobertura de ingresos comerciales puede reemplazar ciertos ingresos perdidos y gastos continuos cuando las operaciones se suspenden por una causa cubierta, sujeto a períodos de espera, límites y definiciones de la póliza. La cobertura de gastos adicionales puede ayudar a pagar los costos elegibles necesarios para continuar las operaciones o reducir la interrupción.
Revise el período de restauración, tratamiento de nóminas, ventas estacionales, nóminas ordinarias, propiedades dependientes, interrupción de servicios públicos, disposiciones de autoridad civil y el tiempo necesario para reemplazar equipos especializados o elementos personalizados. El Instituto de Información de Seguros explica que la protección de propiedad e ingresos comerciales puede ayudar a una empresa a reanudar operaciones después de una pérdida cubierta.
5. Compensación de trabajadores y cobertura para empleados
Las reglas de compensación de trabajadores varían según la jurisdicción y pueden depender del número y tipo de trabajadores. Los empleados de panadería pueden enfrentar quemaduras, cortes, distensiones, resbalones, caídas, movimientos repetitivos, lesiones por levantamiento y riesgos de entrega. Confirme los requisitos legales exactos con la autoridad estatal correspondiente y un profesional autorizado.
Describa las funciones de los empleados con precisión. Los panaderos, conductores, personal de ventas, gerentes y empleados de oficina pueden clasificarse de manera diferente. Pregunte cómo se tratan los propietarios, miembros de la familia, personal temporal, contratistas y voluntarios. La mala clasificación puede generar ajustes en auditorías o disputas de cobertura.
6. Riesgo de automóviles comerciales y entregas
Una póliza de automóvil personal puede no cubrir todos los usos comerciales. Si la panadería posee vehículos, utiliza vehículos de empleados para entregas, alquila furgonetas o contrata mensajeros, debe divulgar esas operaciones. La cobertura de automóvil comercial, automóvil alquilado y automóvil no propio cubre diferentes exposiciones.
Documente la aprobación del conductor, licencias, mantenimiento, procedimientos de entrega, reporte de accidentes y control de temperatura de los productos. Pregunte cómo se cubren los equipos móviles, las mercancías transportadas y la propiedad en tránsito.
7. Avería de equipos y deterioro
La cobertura estándar de propiedad puede no responder a todas las averías mecánicas, eléctricas, de presión o de refrigeración. La cobertura por avería de equipos puede ser relevante para hornos, paneles eléctricos, compresores, refrigeración, aire acondicionado, calderas y otros sistemas, dependiendo de la póliza.
Pregunte si el deterioro resultante, limpieza, gastos de aceleración, equipos temporales y pérdida de ingresos están incluidos o requieren endosos. Mantenga registros de temperaturas y de servicio de los equipos; una buena documentación puede respaldar tanto el control de riesgos como la gestión de reclamaciones.
8. Seguro cibernético
Incluso una pequeña panadería puede almacenar información de clientes, procesar pedidos en línea, operar un programa de fidelización, usar sistemas de punto de venta en la nube y depender del correo electrónico o cuentas en redes sociales. La cobertura cibernética puede variar sustancialmente. Puede abordar ciertos costos de respuesta ante brechas, restauración de datos, extorsión cibernética, interrupción del negocio, fraude o responsabilidad, sujeto a los términos.
Utilice autenticación multifactor, contraseñas únicas, controles de acceso, copias de seguridad, actualizaciones de software y capacitación de empleados. El seguro apoya la gestión de riesgos; no reemplaza la seguridad básica.
9. Responsabilidad por prácticas laborales
El seguro de responsabilidad por prácticas laborales puede abordar ciertas reclamaciones relacionadas con decisiones de empleo o conducta en el lugar de trabajo. La cobertura, exclusiones, deducibles y arreglos de defensa varían. Mantenga procedimientos legales de contratación, programación, pago, permisos, disciplina, quejas y terminaciones con asesoramiento local calificado.
10. Responsabilidad adicional o de exceso
Una póliza de exceso o de umbrella puede proporcionar límites por encima de las pólizas de responsabilidad subyacentes especificadas. No necesariamente amplía todo tipo de cobertura, y puede contener sus propias condiciones o exclusiones. Revise qué pólizas subyacentes están incluidas y si se mantienen los límites mínimos requeridos.
¿Qué es una póliza para propietarios de negocios?
Una póliza para propietarios de negocios, a menudo llamada BOP, generalmente combina ciertas coberturas de propiedad y responsabilidad para pequeñas empresas elegibles. La Instituto de Información de Seguros indica que un BOP puede ser adecuado para negocios con riesgos relativamente estándar, mientras que operaciones más complejas pueden necesitar un paquete comercial personalizado.
No asuma que el paquete cubre automáticamente toda exposición de panadería. Riesgos como producto, deterioro, avería de equipos, ciberseguridad, automóvil, indemnización laboral, inundación, terremoto u otros pueden requerir pólizas o endosos separados.

Seguro para panadería en casa
El seguro de propietario o inquilino puede excluir o restringir bienes comerciales, inventario, clientes, empleados, entregas y responsabilidad por productos. Informe exactamente cómo se usa la vivienda al asegurador y pregunte sobre un endoso para negocios en casa o una póliza comercial separada. También confirme los requisitos de zonificación, alimentos caseros, arrendamiento, hipoteca y asociación de propietarios.
¿Cuánto cuesta el seguro para panadería?
Las primas varían según la ubicación, ingresos, nómina, productos, historial de reclamaciones, límites, deducibles, valores de propiedad, construcción, protección contra incendios, entregas, horarios, ventas de alcohol, actividad en línea y otros factores. Las afirmaciones de precios nacionales amplias pueden ser engañosas porque dos panaderías con ventas similares pueden tener exposiciones muy diferentes.
Solicite cotizaciones usando los mismos límites y suposiciones. Una cotización más barata puede tener un deducible más alto, cobertura más estrecha, sublímites más bajos, más exclusiones o diferentes valoraciones. Compare los términos completos en lugar de solo la prima anual. Añada el seguro al presupuesto inicial de la panadería y a la previsión de flujo de efectivo continua.
Información para preparar una cotización de seguro
- entidad comercial, direcciones, propiedad y años de experiencia;
- ventas anuales por canales minorista, mayorista, en línea, catering y entregas;
- nómina y roles de empleados;
- lista de productos, alérgenos, etiquetado, procedimientos de envío y retirada;
- construcción del edificio, antigüedad, techo, cableado, plomería, rociadores, alarmas y sistemas de supresión en cocina;
- equipamiento, inventario, accesorios personalizados, señales y valores de mejoras en el local;
- vehículos, conductores, radio de entrega y uso de vehículos alquilados/no propios;
- requisitos de seguros de arrendamiento y contrato;
- historial de seguros y reclamaciones previas;
- controles de seguridad alimentaria, limpieza, mantenimiento, seguridad y ciberseguridad.
Preguntas para hacer al agente
- ¿Qué riesgos de panadería están cubiertos, excluidos o sujetos a sublímites?
- ¿Se incluyen operaciones completas de productos?
- ¿Cómo se valoran los accesorios personalizados, refrigeración, señales y mejoras en el local?
- ¿Qué activa la cobertura de ingresos comerciales y cuánto tiempo puede responder?
- ¿Se incluyen deterioro, interrupción de servicios públicos, averías de equipos y contaminación?
- ¿Requiere cobertura adicional la entrega con vehículos personales, alquilados o de empleados?
- ¿Qué asegurados adicionales, renuncias o certificados son requeridos por los contratos?
- ¿Qué controles de seguridad o inspecciones debe mantener la panadería?
- ¿Cómo deben reportarse cambios en ingresos, nómina, productos, ubicaciones o equipos?
- ¿Cuáles son los plazos para reportar reclamaciones y los procedimientos de contacto en emergencias?
Revisar la cobertura cuando la panadería cambie
Programar una revisión anual y contactar al agente antes de cambios importantes. Ejemplos incluyen agregar empleados, abrir otra ubicación, comenzar ventas al por mayor, enviar productos, comprar un vehículo, ofrecer catering, vender alcohol, agregar asientos exteriores, instalar nuevos hornos o reemplazar el sistema de mostrador.
Mantener un inventario fuera del sitio con fotografías, números de serie, facturas y valores de reemplazo. Capacitar a los gerentes en documentación de incidentes y reporte de reclamaciones. Después de un incidente, proteger a las personas primero, seguir los procedimientos de emergencia, preservar las evidencias cuando sea seguro y notificar al asegurador rápidamente según lo requiera la póliza.
Conclusión final
El seguro de panadería debe basarse en los riesgos reales de la operación, no copiarse de una lista genérica. Confirmar la cobertura obligatoria, proteger los bienes y activos de exhibición personalizados, evaluar la responsabilidad y exposición de productos, planificar para interrupciones y divulgar todos los canales y actividades de venta importantes. Un profesional autorizado puede comparar pólizas usando información precisa y actualizar el programa a medida que la panadería crece.
Esta información es educativa general y no constituye asesoramiento de seguros, legal, fiscal o de gestión de riesgos. La cobertura se determina únicamente por la póliza aplicable, endosos, exclusiones, límites y leyes.